Contrôle routier : comment prouver que votre voiture est assurée depuis la fin de la carte verte ?
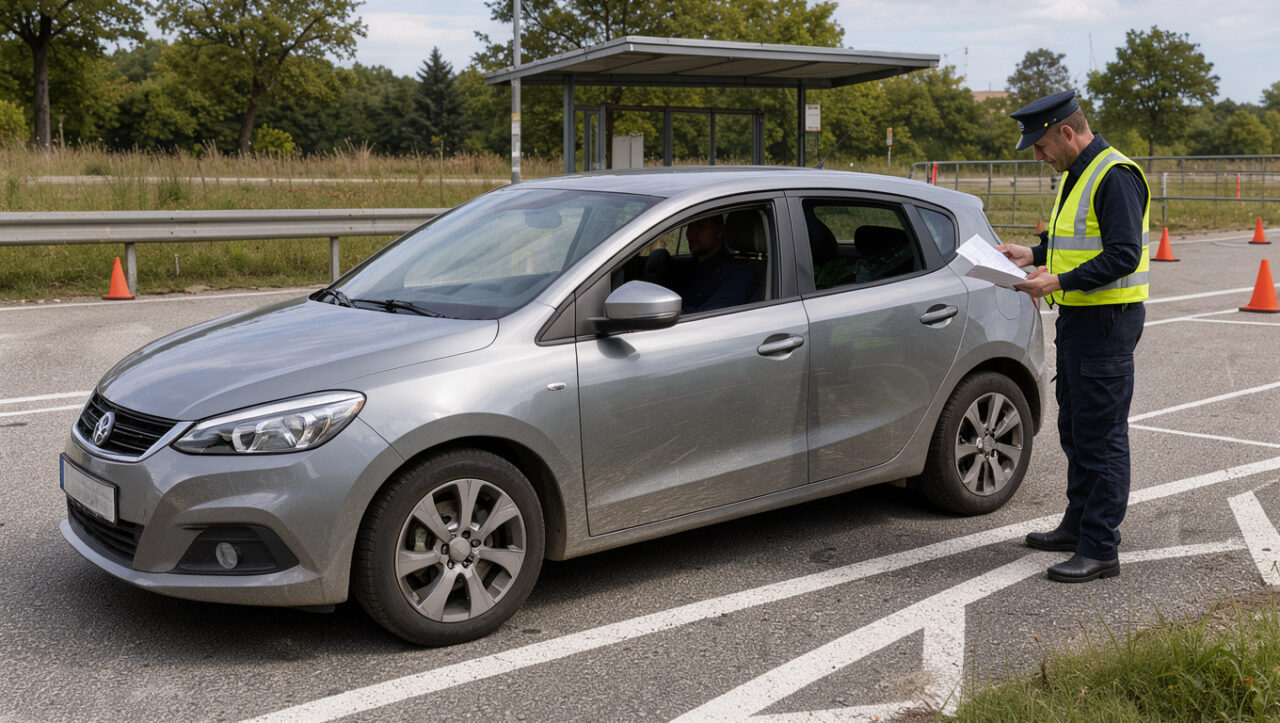
Depuis le 1er avril 2024, la carte verte et le certificat à coller sur le pare-brise ont disparu. Lors d’un contrôle routier, les forces de l’ordre vérifient désormais l’assurance directement dans le Fichier des véhicules assurés, ou FVA.
Le conducteur n’a donc plus à sortir une attestation papier. Cette simplification ne dispense évidemment pas de souscrire une garantie responsabilité civile : une voiture qui circule doit rester assurée.
Identifiez rapidement l’origine de l’absence au FVA ↓
Le FVA remplace la carte verte lors du contrôle
Le FVA regroupe les contrats d’assurance des véhicules immatriculés en France. Les assureurs y transmettent l’immatriculation, les dates de début et de fin de garantie, ainsi que le nom de la compagnie.
Lors du contrôle, l’agent saisit ou lit la plaque d’immatriculation et consulte le fichier. Si le véhicule apparaît comme couvert à la date du jour, aucune attestation d’assurance n’est demandée.
Cette consultation évite les oublis de carte verte et limite les documents à conserver dans l’habitacle. Le certificat d’immatriculation et le permis de conduire restent toutefois à présenter, sauf recours aux versions dématérialisées admises.
Pourquoi une voiture assurée peut manquer du fichier
Le FVA n’est pas toujours mis à jour au moment précis de la souscription. Après un nouveau contrat, un changement de véhicule ou une correction de plaque, la transmission des données peut demander jusqu’à 72 heures.
Une erreur de saisie sur l’immatriculation, une résiliation mal enregistrée ou un transfert de contrat peut aussi créer un décalage. Le contrôle signale alors une anomalie, sans établir à lui seul que le conducteur roule sans assurance.
Le cas le plus fréquent concerne l’achat récent d’une voiture. Le nouvel acquéreur assure le véhicule le jour même, tandis que les données de son contrat ne sont pas encore visibles dans le fichier.
Le Mémo Véhicule Assuré, utile pendant les 15 premiers jours
À la souscription, l’assureur remet un Mémo Véhicule Assuré. Ce document remplace l’ancienne carte verte et prouve la couverture pendant les 15 jours qui suivent la prise d’effet du contrat.
Il indique notamment la plaque, la compagnie, le numéro de contrat et les dates de validité. Un PDF enregistré dans le téléphone suffit en pratique, à condition de pouvoir l’afficher sans connexion.
Gardez aussi le courriel de souscription et les conditions particulières du contrat. Ils peuvent aider à lever un doute si la plaque affichée dans le FVA ne correspond pas encore à votre situation.
Que faire si le FVA affiche une absence d’assurance ?
Présentez le Mémo Véhicule Assuré si vous êtes encore dans sa période de validité. Hors de ce délai, montrez tout document contractuel disponible et demandez à l’agent de vérifier les informations relevées : une lettre ou un chiffre erroné dans la plaque suffit à bloquer la recherche.
Contactez ensuite votre assureur sans attendre. Il doit confirmer la validité du contrat, corriger l’immatriculation si besoin et transmettre la mise à jour au fichier.
Conservez la référence de l’échange et la réponse écrite de la compagnie. Ces éléments servent en cas de contestation d’une procédure ou d’une erreur administrative constatée après le contrôle.
- Contrat récent non encore visible — Présentez le Mémo Véhicule Assuré, valable pendant les 15 jours suivant la prise d’effet du contrat. Gardez aussi le courriel de souscription et les conditions particulières accessibles.
- Mise à jour du FVA en attente — Montrez tout document contractuel disponible, puis contactez votre assureur sans attendre pour qu’il confirme la validité du contrat et transmette la mise à jour.
- Erreur ou décalage d’immatriculation — Demandez à vérifier les informations relevées : une lettre ou un chiffre erroné suffit à bloquer la recherche. Contactez ensuite l’assureur pour corriger l’immatriculation si besoin.
Conduire sans assurance : les sanctions applicables
L’absence réelle d’assurance constitue un délit. Pour une première infraction, une amende forfaitaire de 750 euros peut s’appliquer ; la sanction judiciaire peut atteindre 3 750 euros, avec des peines complémentaires selon les faits.
Suspension ou annulation du permis, confiscation du véhicule et obligation d’effectuer un stage peuvent s’ajouter. Les règles et les montants sont détaillés sur Service-Public.fr.
Le coût le plus lourd survient après un accident responsable. Sans assureur pour indemniser les victimes, le Fonds de garantie peut les dédommager puis réclamer les sommes au conducteur non assuré.
Preuve assurance auto contrôle routier : les bons réflexes
Vérifiez la plaque inscrite sur votre contrat dès la souscription, surtout après l’achat d’un véhicule d’occasion ou une modification administrative. Téléchargez le Mémo Véhicule Assuré et gardez-le accessible durant les 15 premiers jours.
Après ce délai, le FVA constitue la preuve consultée sur la route. Une assurance active, une immatriculation exacte et une mise à jour rapide par la compagnie évitent l’essentiel des difficultés lors d’un contrôle.
La simplification est bienvenue, mais je reste un peu sceptique sur les délais de mise à jour. Trois jours, c’est long quand on doit rouler tout de suite après l’achat d’un véhicule. J’espère surtout que les agents tiennent bien compte du mémo ou de l’attestation provisoire en cas de bug.
Oui, c’est exactement le point à garder en tête ! Le mémo peut vraiment dépanner 🙂
Du coup si je viens de prendre l’assurance aujourd’hui et que le FVA n’est pas encore à jour, je montre quoi au gendarme ? Le mail de mon assureur suffit ?
J’ai changé de voiture le mois dernier et mon assureur m’avait justement dit d’attendre 2 ou 3 jours pour le fichier. J’avais gardé le mémo dans la boîte à gants, au cas où. Avant, je pensais que la carte verte restait obligatoire.